路跑赛事税务处理,合规申报与成本管控受关注
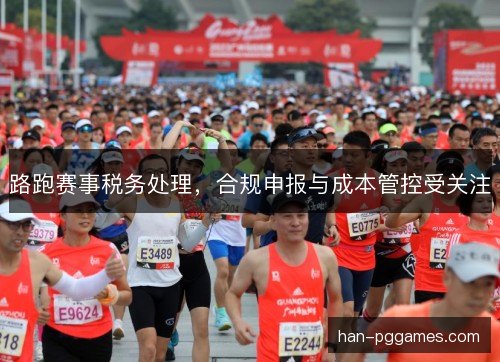
路跑赛事密集回归,报名费、赞助款、政府补助和临时用工交织在同一项目里,税务处理是否规范、合规申报是否完整、成本管控是否精细,正成为赛事运营方和组委会共同关注的现实问题。一次申报偏差可能带来补税、滞纳金和招商信任损耗,影响并不只停留在账面上。
北京马拉松等赛事的运营公司把税务处理前置到筹备环节,按赛事项目设置辅助账,将报名费、赞助收入、政府补助和场地租赁分别归集,让项目盈亏与税负同步可见。合同签订时同步确认发票类型和纳税义务发生时间,结算后再复核申报口径与成本归集。
上海马拉松在赞助合同管理上更细,现金赞助按合同约定节点确认收入,实物赞助按公允价值入账并取得合规票据,避免只登记现金而漏掉实物部分。pg模拟器组委会与运营方在结算清单中逐项标注服务内容和税务处理方式,让票据链条完整并减少事后争议。
厦门马拉松的政府补助并非简单计入收入,运营方依据资金文件判断是否符合不征税收入条件,专项用于赛道保障和安保支出的部分单独核算。若条件不足则及时计入应税收入,避免汇算清缴时集中调整,并保留资金拨付凭证与支出台账完整。
无锡马拉松的临时用工规模大,安保、引导、补给和搭建人员来自多家供应商,运营方在支付劳务报酬时代扣个人所得税,志愿者交通餐补按统一标准发放,避免把劳务报酬错列为工资薪金,支付凭证与身份信息留存形成可追溯的明细台账完整。
广州马拉松的计时、安保、医疗和搭建支出笔数多,运营方要求合同流、资金流和发票流一致,供应商开票内容与实际服务对应,进项税抵扣和成本归集同步完成。结算单上列明不含税金额与税额,减少跨期错配,并保留验收材料和付款记录完整保存。
兰州马拉松的报名费存在退费、转让名额和重复支付情形,运营方在收入确认时按实际参赛服务冲减退费,发票开具后发生退费则按规定红冲,手续费单独核算。申报表与报名系统数据定期核对,防止少计收入,并留存退费依据和支付凭证完整。
武汉马拉松的奖金发放涉及运动员个人所得税,运营方在支付奖金前核对身份和税收协定待遇,按规定代扣代缴并留存完税凭证。外籍精英选手的奖金、出场费和差旅补贴分别签订合同,避免税目混淆,并保存支付明细和身份资料完整归档留。
成都马拉松的公益捐赠和慈善名额需要区分赞助与捐赠,运营方依据捐赠票据确认公益支出,赞助合同则按服务对价处理。慈善名额收入若包含捐赠性质,单独列示并核对受赠主体资格,避免税前扣除争议,并保留协议和票据原件完整归档留。
深圳马拉松在成本管控上把预算拆到计时、安保、医疗、补给和搭建等科目,运营方按合同节点付款,结算时核对验收单、发票和付款记录。超预算支出需说明原因并补审批,税务测算随预算同步更新,让成本与税负联动,避免结算后才发现缺口过大。
路跑赛事税务处理是否规范,直接影响现金流和招商谈判。赞助商越来越看重票证合规和项目结算透明度,政府购买服务项目也要求验收、发票和资金使用说明相互匹配,申报瑕疵会抬高沟通成本,并影响回款节奏,合规申报因此成为赛事经营的基础工作。
路跑赛事周期短、参与主体多、跨区域采购频繁,临时用工和现金类支出分散,票据链条容易在计时、补给、交通和住宿环节断开。赛事运营方若不把税务处理嵌入流程,合规申报往往只能在赛后补救,成本管控也容易失去抓手,事后调整空间有限制。
这类变化意味着赛事运营方需要前置税务测算,在立项、招商、采购和结算各环节明确税负口径,用项目核算把收入成本匹配起来。台账记录合同、发票、付款和完税信息,合规申报从赛后补报转为过程管理。成本管控也前移,减少返工和争议等事项。
赛事数量继续增加,税务监管的数据比对能力也在提升,报名收入、赞助合同、供应商发票和银行流水之间的差异更容易被发现。路跑赛事税务处理会走向标准化,合规申报和成本管控将进入招商条件,运营方需要提前准备完整可复核资料备查。
北京马拉松、上海马拉松、厦门马拉松等品牌赛事积累的税务处理经验正在向更多城市赛事扩散,合规申报不再只是财务部门的赛后工作,成本管控也不只是压缩报价,路跑行业由此从粗放经营转向精细管理,赛事信誉和招商能力获得更稳的支撑。